


Retail Insight: Berapa Biaya Sebenarnya dari Pengelolaan Label Harga Manual?


Biaya label manual tak sebatas kertas dan tinta. Di baliknya, ada alur operasional panjang yang menyita banyak waktu serta komponen biaya lain yang seringkali tak terlihat.
Makin banyak SKU, outlet, dan frekuensi promosi, makin besar jam kerja yang tersedot dan risiko yang mengintai; mulai dari selisih harga antara area rak dan POS, keterlambatan promosi, hingga beban pengawasan supervisor.
Maka, pertanyaan utamanya bukan lagi “Berapa biaya cetak satu label?”, melainkan “Berapa total sumber daya yang dibutuhkan untuk mengelola perubahan harga di seluruh jaringan toko?”
Artikel ini membahas kerangka praktis untuk mengukurnya melalui lima area utama:
- Biaya Material & Pencetakan meliputi barang habis pakai seperti kertas, tinta, stiker, penggunaan printer, serta cetak ulang akibat kerusakan.
- Biaya Tenaga Kerja mencakup jam kerja staf untuk pemilahan, distribusi, pemasangan, hingga verifikasi label.
- Eksposur Ketidaksesuaian Harga yaitu risiko finansial akibat selisih harga antara label rak dan sistem POS.
- Biaya Peluang (Opportunity Cost) merepresentasikan potensi pendapatan terbuang akibat keterlambatan eksekusi promosi atau perubahan harga.
- Biaya Pengawasan & Overhead melibatkan alokasi waktu supervisor untuk audit, penanganan insiden, dan kontrol kualitas.
Tujuannya bukan memberikan satu angka pasti untuk semua ritel, melainkan memberikan panduan bagi Anda dalam menghitung estimasi biaya sendiri berdasarkan data internal perusahaan.
Mengapa Biaya Label Harga Manual Terlihat Lebih Murah dari yang Sebenarnya?
Seperti yang telah dibahas sebelumnya, biaya label manual sekilas terlihat rendah karena yang tampak hanya material fisik. Pengeluaran seperti kertas, tinta, toner, dan stiker sangat mudah dilacak melalui faktur pembelian dan laporan keuangan.
Namun, pengelolaan harga tidak berhenti setelah label selesai dicetak. Setiap perubahan memerlukan alur kerja yang panjang di toko serta rentan terhadap berbagai risiko kerugian akibat proses manual yang menyita waktu dan tenaga staf.
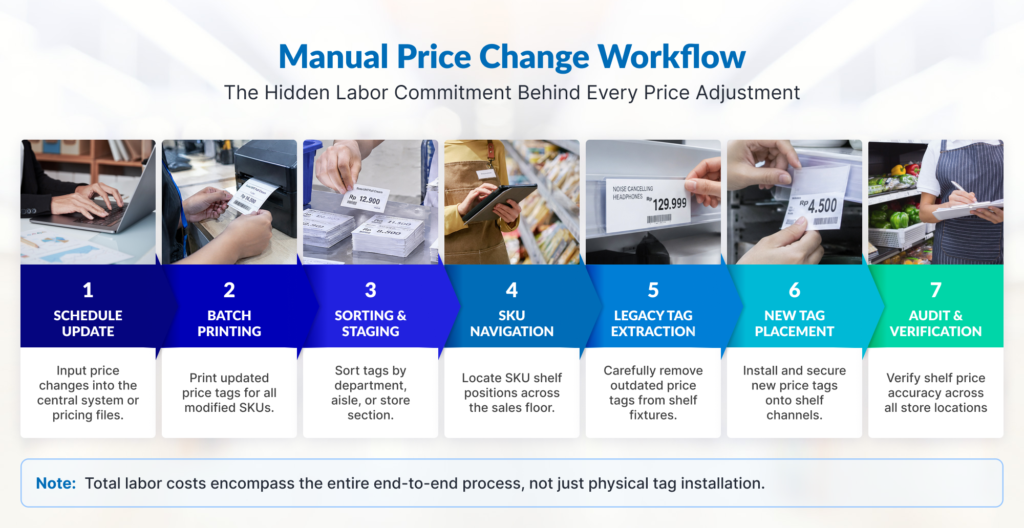
Singkatnya: biaya cetak label hanyalah satu dari lima komponen biaya utama dalam mengelola perubahan harga.
Mari kita bedah penjelasan dan metode perhitungan untuk setiap komponen biaya tersebut.
5 Komponen Biaya Label Harga Manual
Untuk menghitung biaya aktual dari pengelolaan label harga manual, pelaku usaha ritel perlu menganalisis lima area operasional secara terpisah. Setiap komponen mengandalkan variabel operasional dan metode kalkulasi yang spesifik.
1. Biaya Material dan Pencetakan
Biaya material merupakan komponen yang paling mudah teridentifikasi karena tercatat langsung dalam laporan transaksi. Meski demikian, menilai biaya hanya dari harga kertas atau stiker akan menghasilkan estimasi yang terlalu rendah.
Selain material utama, ada beberapa komponen operasional pendukung yang wajib diperhitungkan; seperti konsumsi tinta atau toner, cetak ulang akibat kesalahan, label rusak, hingga pemeliharaan perangkat cetak.
Variabel yang Dibutuhkan:
- Jumlah label: Total label yang diganti di setiap siklus.
- Frekuensi perubahan: Seberapa sering pembaruan harga dilakukan per bulan.
- Biaya per unit: Rata-rata biaya material dan proses pencetakan per label.
- Reprint Rate: Estimasi persentase pencetakan ulang akibat kesalahan atau kerusakan label.
- Jumlah Outlet: Total toko yang menjalankan proses pembaruan label.
- Biaya Perangkat Cetak: Pengeluaran alat cetak (jika belum masuk ke dalam kalkulasi biaya per label).
Catatan: Pastikan perhitungan didasarkan pada jumlah label yang benar-benar berubah, bukan seluruh SKU aktif. Sebagai contoh, dari 8.000 SKU aktif di toko, bisa jadi hanya 3.000 SKU yang mengalami penyesuaian harga dalam satu siklus.
Rumus Perhitungan
Untuk menghitung estimasi pengeluaran material secara akurat, gunakan dua tahapan rumus berikut:
- Biaya Pencetakan Dasar Tahunan =
= Jumlah Label per Siklus × Frekuensi per Bulan × Biaya per Label × 12 Bulan × Jumlah Outlet
- Total Biaya Material Tahunan (Termasuk Reprint Rate) =
= Biaya Pencetakan Dasar × ( 1 + Reprint Rate )
Simulasi Perhitungan Biaya
Sebagai gambaran, asumsikan sebuah jaringan ritel beroperasi dengan parameter berikut:
- Jumlah Outlet: 20 toko
- Label Berubah per Siklus: 3.000 label per outlet
- Frekuensi Perubahan: 2 siklus per bulan
- Biaya Material & Cetak per Label: Rp100
- Tingkat Pencetakan Ulang: 15%
Langkah Perhitungan:
1. Biaya Pencetakan Dasar
3.000 label × 2 siklus × Rp100 × 12 bulan × 20 toko = Rp144.000.000 per tahun
2. Biaya Cetak Ulang
Rp144,000,000 × 15% = Rp21,600,000
Total Estimasi Biaya Material & Pencetakan: Rp165.600.000 per tahun
Catatan: Pengeluaran aktual di lapangan dapat lebih tinggi jika biaya pemeliharaan printer, penggantian suku cadang, atau penyusutan perangkat belum dihitung ke dalam biaya per label.
Namun, perlu diingat bahwa angka ini hanya sebatas estimasi biaya pencetakan fisik, belum mencakup keseluruhan proses operasional di tingkat toko.
2. Biaya Tenaga Kerja Staf: Komponen Tersembunyi Terbesar
Meski tampak sederhana, proses penggantian label manual sebenarnya melibatkan alur operasional yang panjang. Rangkaian prosesnya mencakup beberapa tahapan:
- Menerima dan memeriksa daftar perubahan harga
- Mencetak seluruh label yang dibutuhkan
- Memilah label berdasarkan area atau kategori produk
- Menyusuri lorong toko untuk mencari lokasi SKU
- Melepas label lama satu per satu dari rak
- Memasang label baru dengan presisi
- Memverifikasi ulang kesesuaian harga di rak
Karena seluruh aktivitas ini dikerjakan oleh staf toko menggunakan jam kerja harian yang sudah ada, pengeluarannya seringkali tidak muncul sebagai pos biaya khusus dalam laporan keuangan. Padahal, setiap menit jam kerja yang dialokasikan untuk proses manual ini tetap memiliki nilai ekonomi yang nyata.
Gunakan Time Study, Bukan Sekadar Asumsi
Cara terbaik untuk mengetahui biaya tenaga kerja yang akurat adalah dengan melakukan pengukuran waktu langsung di lapangan.
Sebagai ilustrasi, jika hasil pengukuran menunjukkan median waktu keseluruhan sebesar 2 menit per label, maka untuk memproses 3.000 label dibutuhkan:
3,000 label × 2 menit = 6,000 menit
Atau setara dengan 100 jam kerja per outlet untuk satu siklus perubahan harga.
Contoh Distribusi Waktu
Jika 100 jam kerja tersebut diuraikan berdasarkan jenis aktivitas:
| Aktivitas Operasional | Perkiraan Alokasi Waktu | Proporsi dalam Alur Kerja |
| Persiapan daftar & pencetakan | 10 jam | 10% |
| Pemilahan berdasarkan area/rak | 15 jam | 15% |
| Mencari lokasi SKU | 25 jam | 25% |
| Melepas label lama | 20 jam | 20% |
| Memasang label baru | 20 jam | 20% |
| Verifikasi kesesuaian | 10 jam | 10% |
| Total Siklus Kegiatan | 100 jam | 100% |
Catatan: Distribusi waktu ini hanya ilustrasi semata. Hasil aktual di lapangan sebaiknya didasarkan pada pengukuran waktu operasional langsung di masing-masing toko.
Mengubah Waktu Menjadi Biaya
Dengan asumsi parameter operasional berikut:
- Waktu kerja: 100 jam per siklus per outlet
- Frekuensi Pembaruan: 2 siklus per bulan (24 siklus per tahun)
- Skala Jaringan Toko: 20 outlet
- Biaya tenaga kerja: Rp50.000 per jam (termasuk gaji pokok, tunjangan, dan biaya overhead.)
Langkah Perhitungan:
- Total Waktu Kerja Tahunan:
100 jam × 2 siklus × 12 bulan × 20 outlet = 48.000 jam kerja per tahun
- Estimasi Biaya Tenaga Kerja Tahunan:
48,000 jam × Rp50,000 = Rp2,400,000,000 per tahun
Mengapa Komponen Ini Sering Tidak Terlihat?
Biaya ini tersembunyi karena dianggap gaji rutin, bukan pengeluaran ekstra. Padahal, pemborosan waktu ini menimbulkan opportunity cost yang besar.
Alih-alih tertahan proses manual menempel label, jam kerja berharga staf dapat dialihkan ke aktivitas yang meningkatkan omzet dan kepuasan pelanggan, seperti:
- Melayani dan membantu pembeli secara langsung
- Mempercepat replenishment stok produk pada rak
- Memaksimalkan strategi visual merchandising
- Menjaga kebersihan dan kesegaran area toko
Alokasi jam kerja inilah yang menjadi variabel paling krusial dalam mengukur TCO.
3. Eksposur Akibat Ketidaksesuaian Harga Rak dan POS
Ketidaksesuaian harga terjadi saat label rak berbeda dengan sistem POS akibat keterlambatan, kesalahan pemasangan, atau ketidakselarasan pembaruan data. Kondisi ini umumnya terbagi menjadi dua skenario:
- Harga Rak Lebih Murah dibanding POS: Memicu komplain pelanggan, antrean kasir, interupsi transaksi, dan verifikasi manual penyelia.
- Harga Rak Lebih Mahal dibanding POS: Berisiko memicu pembatalan beli di area penjualan atau kerugian margin perusahaan.
Risiko finansial dan reputasi akan berlipat ganda makin lama kesalahan dibiarkan (kondisi yang dikenal sebagai detection lag). Dampaknya semakin besar pada produk fast-moving, sebab puluhan hingga ratusan transaksi bisa terjadi sebelum kesalahan tersebut terdeteksi. Indikator keberhasilan utama terletak pada seberapa cepat kesalahan diidentifikasi dan dikoreksi untuk meminimalkan jumlah transaksi yang terdampak.
Mengapa Area Ini Perlu Diperhatikan?
Selain risiko finansial, kesalahan harga juga membuat brand rentan dari sisi kepatuhan dan regulasi. Di Indonesia, hal ini diatur dalam Undang-Undang Perlindungan Konsumen (UU No. 8/1999) yang mewajibkan pelaku usaha menyajikan informasi produk secara akurat, jujur, dan tidak menyesatkan. Selain itu, Permendag No. 35/M-DAG/PER/7/2013 menegaskan bahwa jika terjadi perbedaan antara harga di rak dan tampilan kasir (POS), pelaku usaha wajib mengenakan harga terendah yang tertera pada label rak.
Memperkirakan Risiko Kerugian Akibat Selisih Harga
Untuk mengukur dampak finansial dari selisih harga, variabel utama yang Anda butuhkan meliputi:
- Tingkat Kesalahan: Jumlah kesalahan harga yang terjadi per siklus.
- Paparan Transaksi: Rata-rata jumlah transaksi terdampak sebelum kesalahan terdeteksi.
- Selisih Harga: Rata-rata nilai deviasi antara harga rak dan POS.
- Frekuensi perubahan: Jumlah siklus pembaruan harga dalam kurun waktu tertentu (dalam kasus ini: per bulan).
- Skala Operasional: Total outlet yang menjalankan pembaruan label.
Rumus Perhitungan
Eksposur Selisih Harga Tahunan = Jumlah Kesalahan × Transaksi Terdampak × Rata-Rata Selisih Harga × Siklus per Bulan × 12 Bulan × Jumlah Outlet
Simulasi Perhitungan Biaya
- Tingkat Kesalahan: 25 insiden per siklus per outlet
- Transaksi Terdampak: 4 transaksi per insiden sebelum terdeteksi
- Rata-rata Selisih Harga: Rp10.000
- Frekuensi Perubahan: 2 siklus per bulan
- Skala Operasional: 20 outlet
Langkah Perhitungan:
25 insiden × 4 transaksi × Rp10.000 × 2 siklus × 12 bulan × 20 outlet = Rp480.000.000 per tahun
Catatan: Angka ini mencerminkan total potensi risiko, bukan nilai kerugian nyata yang pasti dialami perusahaan. Jika perusahaan Anda sudah memiliki data riil terkait nilai pengembalian dana (refund), koreksi harga di kasir, kompensasi pelanggan, atau catatan insiden perbedaan harga, gunakan data historis tersebut untuk menggantikan angka asumsi dalam simulasi ini.
4. Biaya Peluang Promosi: Potensi Pendapatan Hilang Akibat Penundaan Eksekusi Strategi
Keterlambatan perubahan harga manual seringkali membatasi eksekusi strategi komersial, seperti flash sale atau promosi bertempo terbatas. Dampak ini tergolong opportunity cost, yaitu potensi pendapatan yang tidak terealisasi sesuai rencana.
Rumus Simulasi
Opportunity Cost = Nilai Penjualan dalam Periode Keterlambatan × Persentase Penjualan yang Diperkirakan Terdampak
Simulasi Perhitungan Biaya
- Penjualan Kategori Terdampak: Rp20.000.000 per jam per outlet
- Durasi Keterlambatan: 6 jam per pelaksanaan promosi
- Frekuensi Kejadian: 1 kali per bulan (12 kali per tahun)
- Skala Operasional: 20 outlet
- Estimasi Terdampak: 5% dari nilai penjualan secara konservatif
Langkah Perhitungan:
1. Nilai Transaksi dalam Periode Keterlambatan:
Rp20.000.000 per jam × 6 jam × 12 bulan × 20 outlet = Rp28.800.000.000
2. Potensi Opportunity Cost Per Tahun (5%):
Rp28.800.000.000 × 5% = Rp1.440.000.000 per tahun
Nilai ini bukan kerugian aktual yang dialami perusahaan, melainkan estimasi potensi nilai bisnis yang hilang akibat eksekusi yang tertunda. Karena variabelnya sangat bergantung pada data transaksi, kategori produk, dan perilaku pelanggan, opportunity cost sebaiknya dilaporkan secara terpisah dari biaya operasional langsung.
5. Overhead Manajemen dan Dampak Turnover Karyawan
Selain alokasi waktu pengawasan supervisor, proses manual yang monoton dan berulang seringkali meningkatkan risiko turnover staf toko. Hal ini berdampak pada biaya tersembunyi tambahan, seperti waktu dan biaya untuk melatih karyawan baru.
Selain itu, supervisor perlu mengalokasikan waktu untuk:
- Memeriksa akurasi dan melakukan sampling label di rak
- Menangani perbedaan harga serta mengoordinasikan koreksi
- Melakukan verifikasi ulang dan melaporkan insiden ke kantor pusat
Variabel Supervisi yang Perlu Diperhitungkan
- Jam Pengawasan: Total waktu pengawasan per bulan per outlet
- Biaya Supervisor Per Jam (Fully-Loaded): Tarif upah per jam supervisor
- Skala & Operasional Operational: Jumlah outlet dan siklus pembaruan
Simulasi Perhitungan Biaya
- Alokasi Pengawasan: 5 jam per bulan per outlet
- Biaya Supervisor: Rp75.000 per jam
- Skala Operasional: 20 outlet untuk jangka waktu 12 bulan
Langkah Perhitungan:
5 jam × Rp75.000 × 12 bulan × 20 outlet = Rp90.000.000 per tahun
Catatan: Nilai tersebut hanya mencakup waktu pengawasan langsung di tingkat toko, tanpa memperhitungkan audit regional maupun dukungan administratif dari pusat
Bagaimana dengan Turnover Karyawan?
Pekerjaan manual yang repetitif, lonjakan beban kerja promosi, serta shift khusus berpotensi memengaruhi kepuasan kerja staf. Meski demikian, hubungan langsung antara pengelolaan label dan turnover tidak boleh diasumsikan tanpa dasar data yang kuat.
Jika perusahaan ingin memasukkan variabel turnover ke dalam analisis TCO, gunakan data internal aktual seperti:
- Temuan data tingkat turnover dan exit interview
- Biaya rekrutmen dan onboarding
- Upah lembur dan biaya untuk staf tambahan
Dengan demikian, dampak turnover hanya dikalkulasikan apabila terdapat bukti data internal yang sah dan mendukung hubungan tersebut.
Jangan Salah Hitung: Kategorikan Komponen Biaya Secara Proporsional
Salah satu kesalahan umum dalam menghitung biaya label manual adalah memperlakukan seluruh komponen angka sebagai jenis biaya yang sama. Untuk menghasilkan analisis yang presisi dan akurat, pisahkan pengeluaran tersebut ke dalam tiga kategori utama:
1. Direct Operating Cost
Biaya riil yang mengkonsumsi sumber daya operasional secara langsung dan nilainya relatif mudah diukur, mencakup:
- Biaya material dan pencetakan
- Upah jam kerja staf
- Waktu pengawasan supervisor
- Pemeliharaan dan perawatan perangkat cetak
2. Financial Risk Exposure
Nilai potensial yang berisiko memicu kerugian akibat kesalahan operasional di lapangan:
- Selisih harga antara rak dan sistem data POS
- Koreksi transaksi di kasir
- Pengembalian dana dan kompensasi pelanggan
- Kesalahan harga yang belum terdeteksi
3. Opportunity Cost
Nilai ekonomi yang berpotensi hilang atau tidak terealisasi akibat keterlambatan dan keterbatasan proses manual:
- Peluncuran promosi yang tertunda
- Proses perubahan harga yang memakan waktu terlalu lama
- Hambatan dalam mengeksekusi strategi komersial berbasis waktu (seperti flash sale)
Catatan Penting: Ketiga kelompok ini sangat berguna untuk dianalisis secara bersamaan guna memahami Total Cost of Ownership (TCO). Namun, ketiganya tidak boleh dijumlahkan secara mentah tanpa konteks lalu diklaim sebagai total kerugian bersih perusahaan.
Ringkasan Studi Kasus untuk Jaringan Ritel 20 Outlet
Untuk memahami bagaimana seluruh biaya terakumulasi dalam skala jaringan, berikut simulasi kalkulasi pada perusahaan ritel regional yang mengelola 20 outlet.
1. Direct Operating Cost (OpEx)
- Material & Pencetakan: Rp165.600.000
- Tenaga Kerja Staf: Rp2.400.000.000
- Biaya Pengawasan: Rp90.000.000
Total Biaya Langsung: Rp2.655.600.000 per tahun
2. Financial Risk Exposure
Estimasi Ketidaksesuaian Harga: Rp480.000.000 per tahun
Total Biaya Operasional + Risiko:
Rp2.655.600.000 + Rp480.000.000 = Rp3.135.600.000 per tahun
3. Opportunity Cost (dilaporkan terpisah)
Potensi Penjualan Tertunda: Rp1.440.000.000 per tahun
Distribusi Biaya Operasional
Jika biaya operasional dan eksposur risiko dibandingkan, komposisi distribusinya memperlihatkan gambaran menarik:
- Tenaga Kerja Staf: ±77%
- Eksposur Selisih Harga:±15%
- Material & Pencetakan: ± 5%
- Biaya Supervisi: ± 3%
Apa Insight yang Diperoleh dari Gambaran Olah Data Ini?
Material kertas dan tinta hanya mewakili 5% dari total biaya. Menilai biaya label sekadar dari invoice percetakan akan memberikan gambaran yang sangat bias dari beban operasional yang sebenarnya.
Optimalkan Investasi Ritel dengan Perhitungan Data Operasional Nyata
Setiap bisnis ritel memiliki struktur biaya, jumlah SKU, frekuensi promosi, dan tingkat produktivitas yang unik. Oleh karena itu, simulasi dalam artikel ini berfungsi sebagai kerangka perhitungan, bukan benchmark yang bersifat pasti untuk seluruh operasional ritel.
Hitung estimasi TCO berbasis data internal perusahaan Anda secara otomatis melalui lembar kerja berikut:
Dapatkan Akses ke Lembar Kerja Kalkulasi TCO
Tips Mendapatkan Data Time Study yang Lebih Akurat
Untuk menghasilkan analisis yang presisi, tim operasional disarankan melakukan pengukuran langsung melalui lima langkah berikut:
1. Ambil Sampel Label Secara Representatif
Ukur setidaknya 20 SKU dari area yang bervariasi (rak standar, endcap, hingga area berkepadatan tinggi). Hitung waktu secara menyeluruh: sejak daftar harga diterima, dicetak, dipilah, dicari raknya, diganti, hingga diverifikasi.
2. Gunakan Nilai Median (Bukan Rata-Rata)
Nilai rata-rata sering terdistorsi oleh kasus ekstrem (misalnya SKU yang terselip). Median memberikan baseline yang jauh lebih stabil.
3. Pisahkan Hari Normal dan Siklus Promosi
Produktivitas harian berbeda signifikan dengan periode promosi. Saat promosi, volume perubahan melonjak, pemilahan lebih kompleks, dan risiko overtime meningkat.
4. Gunakan Master Data yang Sama untuk ERP & POS
Tarik data historis terkait volume perubahan harga riil, riwayat overtime, koreksi transaksi kasir, serta catatan pengembalian dana.
5. Ukur Tingkat Ketidaksesuaian Harga
Gunakan rumus berikut:
Tingkat Ketidaksesuaian Harga =Jumlah Ketidaksesuaian Harga / Total Harga yang Diperiksa
Ukur dan bandingkan beberapa data detection lag untuk menghitung dampak finansialnya secara akurat.
Perbandingan Struktur Biaya: Label Manual vs. Digital (ESL)
Beralih ke Electronic Shelf Label (ESL) tidak serta-merta menghilangkan seluruh biaya, melainkan mengalihkan struktur biayanya dari pengeluaran operasional berulang (OpEx) ke modal investasi satu waktu (CapEx).
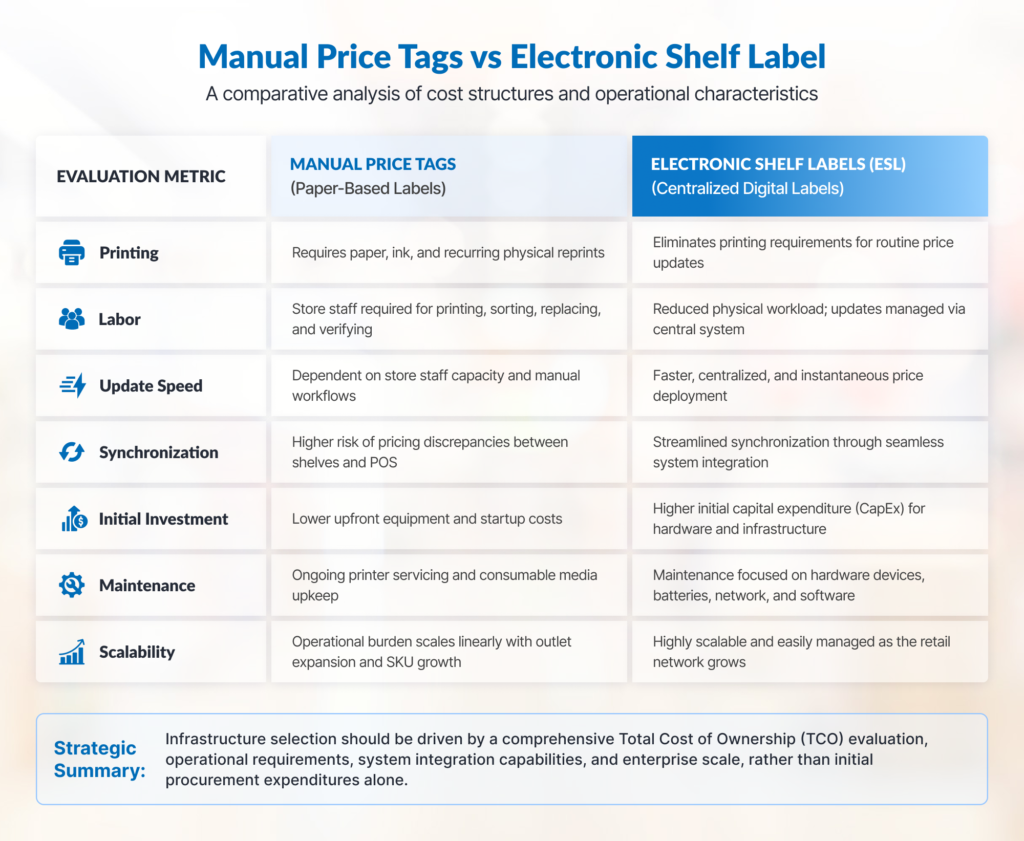
Sebelum menjatuhkan pilihan, perusahaan perlu melakukan analisis Total Cost of Ownership (TCO) untuk menentukan solusi mana yang paling optimal dalam jangka waktu 3–5 tahun, bukan yang paling murah pada bagian awal.
Apakah Penggunaan Label Manual Menghambat Operasional Bisnis Anda?
Gunakan indikator berikut untuk mengevaluasi apakah pengelolaan label manual mulai membebani bisnis Anda:
[ ] Pembaruan harga secara rutin membutuhkan overtime atau shift tambahan.
[ ] Kampanye promosi beberapa kali terlambat karena proses penggantian label.
[ ] Staf menghabiskan banyak waktu untuk mencetak dan mengganti label.
[ ] Ketidaksesuaian harga rak dan POS terjadi secara berulang, menurunkan kualitas layanan pelanggan di area kasir.
[ ] Manajer toko dan supervisor membutuhkan waktu signifikan untuk melakukan audit harga.
[ ] Tim pusat kesulitan memastikan seluruh outlet menjalankan perubahan harga pada waktu yang sama.
[ ] Volume perubahan harga meningkat seiring perkembangan jumlah SKU atau outlet.
[ ] Strategi harga dinamis dan berbasis waktu sulit dijalankan karena keterbatasan operasional manual.
[ ] Pembukaan outlet baru membutuhkan tambahan beban kerja administratif yang berkaitan dengan pengelolaan label.
[ ] Tidak adanya visibilitas real-time mengenai status perubahan harga di setiap outlet.
Jika Anda mengalami 3 atau lebih kendala operasional di atas, kini saatnya mengevaluasi proses pembaruan harga Anda menggunakan pendekatan berbasis Total Cost of Ownership (TCO).
Pertanyaan yang Sering Diajukan (FAQ)
Berapa lama waktu yang dibutuhkan untuk mengganti satu label harga?
Tidak ada satu angka mutlak yang berlaku untuk seluruh toko. Durasi pemrosesan sangat bergantung pada layout toko, lokasi SKU, jenis label, alur pencetakan, jarak antar-area, hingga metode verifikasi.
Dalam simulasi artikel ini, kami menggunakan angka median 2 menit per label sebagai titik acuan. Pendekatan terbaik untuk menentukan standar toko Anda adalah mengukur sampel minimal 20 label di area penjualan, lalu menggunakan hasil mediannya sebagai baseline.
Biaya apa saja yang sering tak terlihat dalam pengelolaan label manual?
Selain pengeluaran fisik untuk kertas dan tinta, perusahaan perlu memperhitungkan elemen biaya tersembunyi seperti:
- Alokasi waktu kerja staf di area penjualan
- Biaya cetak ulang (reprint rate) akibat kerusakan
- Waktu pengawasan dan audit oleh supervisor
- Koreksi transaksi dan selisih harga di kasir
- Pengeluaran upah lembur (overtime)
- Potensi penundaan eksekusi promosi (opportunity cost)
Catatan: Karena tidak semua komponen merupakan kerugian kas langsung, kategorikan pengeluaran tersebut ke dalam kelompok Direct Operating Cost, Financial Risk Exposure, dan Opportunity Cost.
Bagaimana cara menghitung biaya tenaga kerja penggantian label?
Kalkulasi biaya tenaga kerja dapat dilakukan melalui dua tahapan rumus berikut:
1. Total Jam Kerja:
Total Jam= ( Jumlah Label × Median Waktu (menit) ) / 60
2. Total Biaya Tenaga Kerja Tahunan:
Total Biaya=Total Jam Kerja × Upah Staf Fully-Loaded per Jam
Catatan: Harap diperhatikan bahwa tarif upah fully loaded idealnya mencerminkan total beban biaya perusahaan per jam kerja staf (termasuk tunjangan dan asuransi), bukan sekadar gaji pokok.
Bagaimana cara mengukur dampak finansial akibat kesalahan harga?
Gunakan data internal aktual perusahaan untuk menggantikan angka asumsi, seperti:
- Total frekuensi insiden perbedaan harga
- Rata-rata transaksi yang terjadi sebelum kesalahan terdeteksi (detection lag)
- Rata-rata nilai selisih harga antara rak dan sistem POS
- Catatan historis pengembalian dana (refund) atau koreksi di kasir
Semakin lengkap data historis yang Anda miliki, semakin akurat hasil kalkulasi risiko finansial yang didapatkan.
Apakah biaya label manual otomatis meningkat seiring bertambahnya jaringan toko?
Pada proses berbasis fisik, penambahan jumlah outlet umumnya berbanding lurus dengan peningkatan volume pekerjaan. Namun, pertumbuhannya tidak selalu bersifat linear.
Faktor produktivitas, variasi SKU, format toko, frekuensi promosi, dan alokasi staf dapat berbeda di tiap cabang. Oleh karena itu, potensi kenaikan biaya akibat ekspansi sebaiknya dianalisis berdasarkan karakteristik per format toko.
Kapan perusahaan sebaiknya mempertimbangkan Electronic Shelf Label (ESL)?
Sistem ESL sangat layak dievaluasi ketika beberapa indikator operasional mulai muncul secara bersamaan, antara lain:
- Volume pembaruan harga dan frekuensi promosi tergolong tinggi
- Jaringan outlet terus berkembang pesat
- Komponen biaya tenaga kerja untuk penggantian label mulai signifikan
- Kebutuhan sinkronisasi harga terpusat menjadi prioritas
- Eksekusi strategi harga dinamis (dynamic pricing) sulit dijalankan secara manual
Meski demikian, keputusan investasi tetap harus didasarkan pada analisis Total Cost of Ownership (TCO) komparatif, kemudahan integrasi sistem, serta estimasi masa pengembalian modal (payback period).
Kesimpulan: Mulai dari Baseline Operasional Anda
Label harga manual terkesan murah hanya karena harga kertasnya mudah dihitung. Padahal, biaya terbesar justru tersedot oleh waktu staf yang terbuang, beban pengawasan supervisor, serta risiko kerugian akibat selisih harga dan promosi yang terlambat.
Sebelum memutuskan untuk bertahan di cara manual atau beralih ke sistem digital, ukur dulu kondisi operasional toko Anda saat ini. Kumpulkan data aktual mulai dari jumlah label yang rutin diganti, waktu dan biaya tenaga kerja yang terpakai, hingga frekuensi terjadinya kesalahan harga di rak. Angka-angka inilah yang akan membuka gambaran utuh tentang berapa biaya sebenarnya yang dikeluarkan perusahaan selama ini.
Dapatkan Simulasi Efisiensi Operasional Toko Anda
Ingin memetakan biaya tersembunyi di seluruh jaringan toko Anda? Hubungi tim kami hari ini untuk mendiskusikan jumlah outlet, estimasi volume SKU, dan frekuensi promosi Anda, serta dapatkan kalkulasi TCO operasional yang disesuaikan dengan kebutuhan bisnis Anda.